Domain behandlungsplan.de kaufen?
Wir ziehen mit dem Projekt
behandlungsplan.de um.
Sind Sie am Kauf der Domain
behandlungsplan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain behandlungsplan.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Band 4: Prävention und Rehabilitation, Fachbücher von Annette Lauber, Petra SchmalstiegDer Band 4 der Reihe „Verstehen & Pflegen“ bietet umfassende Informationen zur Prävention und Rehabilitation in der Pflege. Er richtet sich an Fachkräfte, die Menschen jeden Alters professionell betreuen möchten, von Frühgeborenen bis zu älteren Menschen. Die Inhalte sind praxisnah und leicht verständlich aufbereitet, was das Lernen komplexer Themen erleichtert. Zahlreiche Beispiele aus der Pflegepraxis unterstützen den Transfer theoretischer Konzepte in den Alltag. Jedes Kapitel enthält Zusammenfassungen, die das Lernen und Wiederholen wichtiger Inhalte fördern. Zudem werden Literaturverweise bereitgestellt, die den Einstieg in das wissenschaftliche Arbeiten erleichtern. In dieser vierten Auflage wurden alle Inhalte aktualisiert und die aktuellen Pflegediagnosen berücksichtigt. Das optimierte Layout mit verbesserter Leseführung sorgt dafür, dass das Lernen noch mehr Freude bereitet.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anamnese,Untersuchung,Diagnose, Fachbücher von Jürgen Schölmerich, Stefan GrüneAngst vor dem ersten Patientenkontakt? Das muss nicht sein! In diesem praktischen Taschenbuch finden sich die gängigen Anamnese- und Untersuchungstechniken für die orientierende klinische Untersuchung und im zweiten Teil auch die jeweiligen speziellen Techniken für alle klinischen Fächer in leicht verständlicher und übersichtlicher Darstellung. Zu jeder klinischen Untersuchungstechnik gehört eine tabellarische Darstellung der möglichen Befunde und in Frage kommenden Differentialdiagnosen. Die Diagnosen sind nach ihrer Bedeutung für die klinische Praxis gewichtet. Anamnese, Untersuchung, Diagnose kompakt - Diagnosestellung leicht gemacht für Praktikum, Famulatur und PJ!.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
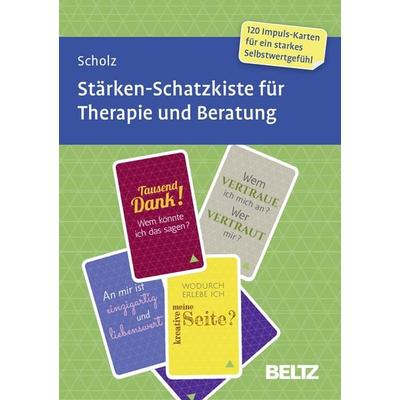
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensziele in Therapie und Beratung, Fachbücher von Harlich H. StavemannBei existenziellen Problemen ist es unumgänglich, in der Therapie oder Beratung die Lebensziele des Klienten zu erarbeiten und eine Planung der Lebensziele anzuschliessen. Dafür ist es aber auch aufseiten der professionellen Helfer nötig, sich zunächst grundlegend mit lebensphilosophischen Fragen auseinanderzusetzen. Harlich H. Stavemann zeigt auf, wie Therapeuten und Berater bei der Beantwortung der lebensphilosophischen Fragen für ihre Klienten hilfreich sein und die eigenverantwortliche Festlegung von Lebensziel und Lebenssinn non-direktiv unterstützen können. Dazu werden zunächst die einzelnen Schritte bei der Lebenszielanalyse und -planung vorgestellt und hilfreiche Hinweise zur Gesprächsführung bei sensiblen Themen gegeben (sokratischer Dialog). In einem abschliessenden Kapitel gibt es ausführliche Fallbeispiele und Beispieldialoge. Die Arbeitsblätter stehen online zum Download bereit.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **


Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
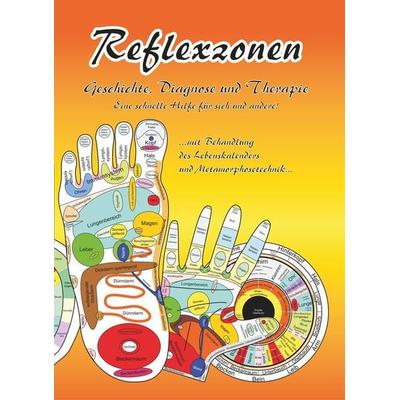
Reflexzonen - Geschichte, Diagnose und Therapie.'schnelle Hilfe Für Sich Und Andere! Dieses Buch Gibt Eine Übersicht Über Die Reflexzonenmassage. Es Wird Auf Die Geschichte Und Entstehung Der Reflexzonenbehandlung Bis Zur Entwicklung Der Heutigen Reflexzonentherapie Eingegangen. Die Anatomie Und...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Band 4: Prävention und Rehabilitation, Fachbücher von Annette Lauber, Petra SchmalstiegDer Band 4 der Reihe „Verstehen & Pflegen“ bietet umfassende Informationen zur Prävention und Rehabilitation in der Pflege. Er richtet sich an Fachkräfte, die Menschen jeden Alters professionell betreuen möchten, von Frühgeborenen bis zu älteren Menschen. Die Inhalte sind praxisnah und leicht verständlich aufbereitet, was das Lernen komplexer Themen erleichtert. Zahlreiche Beispiele aus der Pflegepraxis unterstützen den Transfer theoretischer Konzepte in den Alltag. Jedes Kapitel enthält Zusammenfassungen, die das Lernen und Wiederholen wichtiger Inhalte fördern. Zudem werden Literaturverweise bereitgestellt, die den Einstieg in das wissenschaftliche Arbeiten erleichtern. In dieser vierten Auflage wurden alle Inhalte aktualisiert und die aktuellen Pflegediagnosen berücksichtigt. Das optimierte Layout mit verbesserter Leseführung sorgt dafür, dass das Lernen noch mehr Freude bereitet.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anamnese,Untersuchung,Diagnose, Fachbücher von Jürgen Schölmerich, Stefan GrüneAngst vor dem ersten Patientenkontakt? Das muss nicht sein! In diesem praktischen Taschenbuch finden sich die gängigen Anamnese- und Untersuchungstechniken für die orientierende klinische Untersuchung und im zweiten Teil auch die jeweiligen speziellen Techniken für alle klinischen Fächer in leicht verständlicher und übersichtlicher Darstellung. Zu jeder klinischen Untersuchungstechnik gehört eine tabellarische Darstellung der möglichen Befunde und in Frage kommenden Differentialdiagnosen. Die Diagnosen sind nach ihrer Bedeutung für die klinische Praxis gewichtet. Anamnese, Untersuchung, Diagnose kompakt - Diagnosestellung leicht gemacht für Praktikum, Famulatur und PJ!.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensziele in Therapie und Beratung, Fachbücher von Harlich H. StavemannBei existenziellen Problemen ist es unumgänglich, in der Therapie oder Beratung die Lebensziele des Klienten zu erarbeiten und eine Planung der Lebensziele anzuschliessen. Dafür ist es aber auch aufseiten der professionellen Helfer nötig, sich zunächst grundlegend mit lebensphilosophischen Fragen auseinanderzusetzen. Harlich H. Stavemann zeigt auf, wie Therapeuten und Berater bei der Beantwortung der lebensphilosophischen Fragen für ihre Klienten hilfreich sein und die eigenverantwortliche Festlegung von Lebensziel und Lebenssinn non-direktiv unterstützen können. Dazu werden zunächst die einzelnen Schritte bei der Lebenszielanalyse und -planung vorgestellt und hilfreiche Hinweise zur Gesprächsführung bei sensiblen Themen gegeben (sokratischer Dialog). In einem abschliessenden Kapitel gibt es ausführliche Fallbeispiele und Beispieldialoge. Die Arbeitsblätter stehen online zum Download bereit.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Therapie in Trauerfällen, Ratgeber von J. William WordenDer Ratgeber "Beratung und Therapie in Trauerfällen" von J. William Worden bietet eine umfassende und fundierte Unterstützung für Fachpersonen, die in der Trauerberatung tätig sind. In der sechsten, überarbeiteten Auflage werden die Herausforderungen und Möglichkeiten der Trauerbewältigung detailliert behandelt. Das Buch vermittelt nicht nur theoretisches Wissen, sondern auch praktische Ansätze zur Unterstützung von Hinterbliebenen. Es beleuchtet die verschiedenen Traueraufgaben und die Rolle sozialer Medien in der Trauerarbeit. Zudem enthält es neue Fallvignetten sowie Reflexions- und Diskussionsfragen, die eine tiefere Auseinandersetzung mit den Inhalten ermöglichen. Das digitale Zusatzmaterial, das nach Registrierung auf der Hogrefe Website heruntergeladen werden kann, ergänzt die Lektüre und bietet zusätzliche Ressourcen für die Praxis. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die Menschen in Trauer unterstützen möchten.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Motivation stärken in Therapie und Beratung, Fachbücher von Almut LippertDieses Praxismanual zeigt Psychotherapeuten und Beratern, wie sie ihre Klienten zu einer Veränderung motivieren können. "Warum will der denn bloss nicht?" Diese Frage stellt sich häufig bei der Arbeit mit Klienten, scheint doch eine Veränderung von aussen betrachtet oft sinnvoll und erfolgversprechend zu sein. Es gibt für viele Menschen gute und leider sehr motivierende Gründe, im Alten zu verharren. Die Förderung von Veränderungsmotivation beim Klienten ist daher ein bedeutsamer Prozess im Rahmen von Beratung und Therapie. Veränderung fällt schwer, Ambivalenzen sind normal, und Motivationsförderung ist ein wichtiger Wirkfaktor von Beratungsprozessen. Dieses Buch ist anwenderfreundlich und bietet eine Fülle von Interventionen, aus denen der Leser klientenorientiert auswählen kann, um sie in sein therapeutisches Gesamtkonzept zu integrieren. Aus dem Inhalt: Grundlage: Motivational Interviewing von Miller und Rollnick, ergänzt durch Elemente aus der Acceptance und Commitment Therapy, systemischen und hypnotherapeutischen Interventionen sowie dem Konzept der motivorientierten Beziehungsgestaltung. Über die Autorin: Dr. Almut Lippert, Dipl.-Psych., Psychologische Psychotherapeutin in eigener Praxis, international anerkannte Trainerin für die Motivierende Gesprächsführung, Supervisorin und Dozentin bei zahlreichen Fachgesellschaften und verhaltenstherapeutischen Aus- und Weiterbildungsinstituten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.